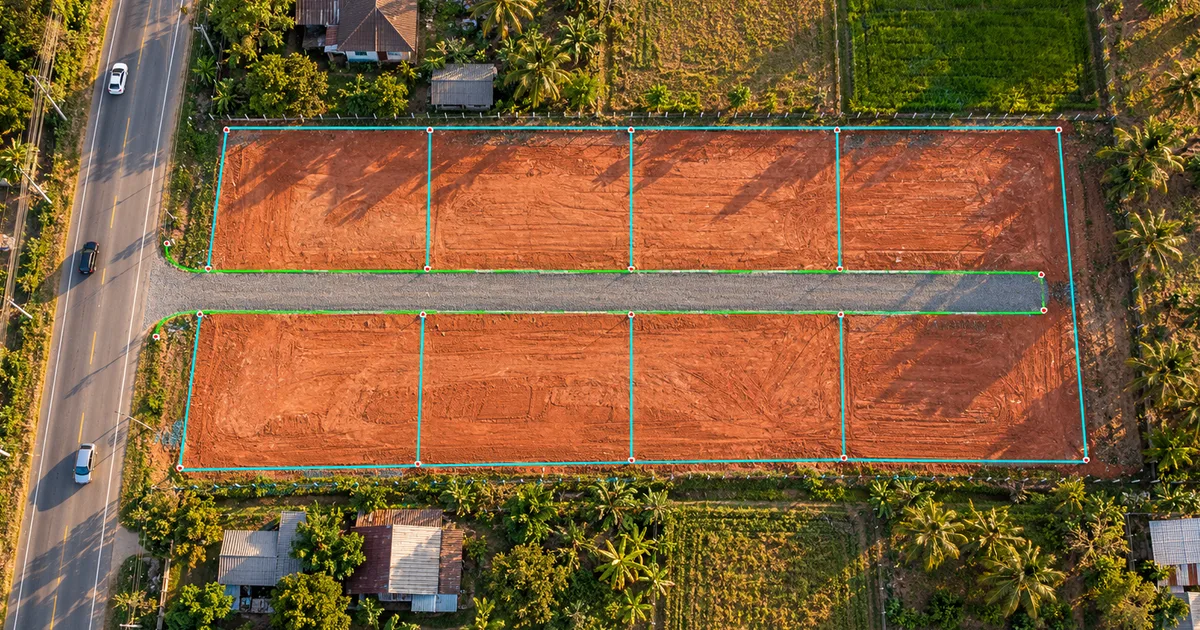
ซื้อที่ดินมาแบ่งขาย คุ้มไหม
คิดต้นทุนจริงทีละบรรทัด ถนนที่ขายไม่ได้ ค่าถม สาธารณูปโภค ภาษีธุรกิจเฉพาะ และเส้น 10 แปลงที่ทำให้กลายเป็นงานจัดสรร
Buying Land to Subdivide and Resell in Thailand — Real Costs, Road Loss, Taxes, and the 10-Plot Allocation Rule
ซื้อ 5,000 ขาย 8,000 — กำไร 60% จริงไหม?
สูตรที่นักลงทุนหน้าใหม่ชอบคิดคือ ซื้อที่ดินแปลงใหญ่ราคาส่ง แล้วแบ่งขายแปลงเล็กราคาปลีก ส่วนต่างตารางวาละ 3,000 บาท ดูเหมือนกำไร 60%
ตัวเลขนั้นลืมของ 3 อย่าง ถนนที่ขายไม่ได้ ต้นทุนทำแปลงให้พร้อมขาย และภาษีตอนขายตัวอย่างข้างล่างใช้ตัวเลขสมมติทั้งหมด เพื่อให้เห็นว่าเงินหายไปตรงไหน
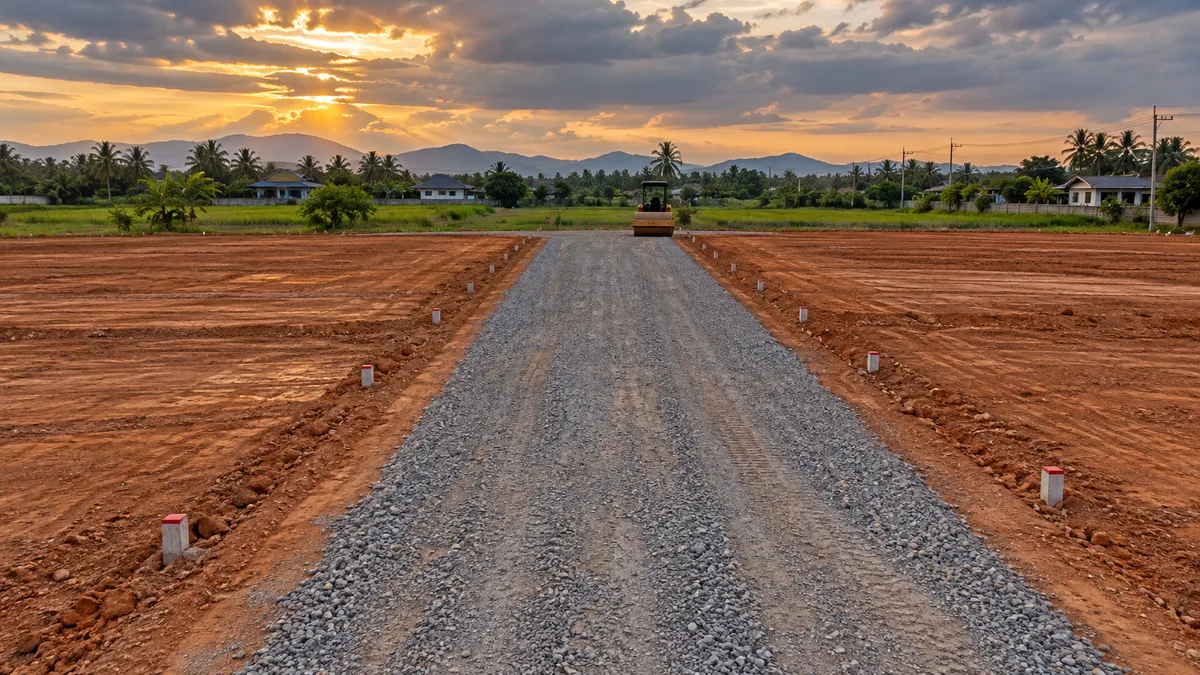
ตัวอย่าง: ที่ดิน 4 ไร่ แบ่งขาย 8 แปลง
ตัวเลขทุกบรรทัดเป็นตัวอย่างสมมติ ราคาและต้นทุนจริงต่างกันมากตามทำเลและสภาพที่ดิน
| ต้นทุน | บาท |
|---|---|
| ราคาซื้อที่ดิน 4 ไร่ (1,600 ตร.ว. × 5,000) | 8,000,000 |
| ถมดิน บดอัด และทำถนนภายใน | 1,200,000 |
| เดินไฟฟ้า ประปา ถึงทุกแปลง | 400,000 |
| รังวัดแบ่งแยก หมุด และค่าธรรมเนียม | 80,000 |
| ค่าใช้จ่ายตอนซื้อ (ส่วนที่ผู้ซื้อออก) | 100,000 |
| รวมต้นทุนก่อนขาย | 9,780,000 |
| ฝั่งขาย | บาท |
|---|---|
| พื้นที่ขายได้หลังหักถนนและส่วนเหลือ 15% | 1,360 ตร.ว. (8 แปลง × 170 ตร.ว.) |
| รายได้ขาย ตารางวาละ 8,000 | 10,880,000 |
| ภาษีธุรกิจเฉพาะ 3.3% (ขายภายใน 5 ปี คิดจากราคาขายที่สูงกว่าราคาประเมิน) | − 359,040 |
| ค่าธรรมเนียมโอน 2% ของราคาประเมิน (สมมติราคาประเมิน 3,000/ตร.ว. ผู้ขายออกครึ่งหนึ่ง) | − 40,800 |
| กำไรก่อนภาษีเงินได้ | ≈ 700,000 (ราว 7% ของต้นทุน) |
ต้นทุนก่อนขาย 9.78 ล้าน หารพื้นที่ขายได้ 1,360 ตารางวา เท่ากับต้นทุนจริง ราว 7,190 บาทต่อตารางวา ก่อนภาษี ราคาซื้อ 5,000 จึงไม่ใช่ตัวเลขที่ใช้ตัดสินใจ ตัวเลขที่ต้องดูคือราคาขายต้องเกินต้นทุนต่อตารางวาที่ขายได้จริงเท่าไร
เส้นที่ห้ามข้าม — 10 แปลงคืองานจัดสรร
พ.ร.บ.การจัดสรรที่ดิน พ.ศ. 2543 มาตรา 4 นิยามว่า การจำหน่ายที่ดินที่แบ่งเป็นแปลงย่อยรวมกันตั้งแต่ 10 แปลงขึ้นไป คือการจัดสรรที่ดิน ไม่ว่าจะแบ่งจากแปลงเดียวหรือหลายแปลงที่ติดต่อกัน และรวมถึงกรณีแบ่งไว้ไม่ถึง 10 แปลง แล้ว แบ่งแปลงเดิมเพิ่มภายใน 3 ปี จนรวมกันได้ 10 แปลง
ความต่างระหว่างสองทางนี้อธิบายละเอียดใน แบ่งแปลงขาย vs จัดสรรที่ดิน และขั้นตอนขอใบอนุญาตอยู่ใน ขออนุญาตจัดสรรที่ดิน
ภาษีตอนขาย — 5 ปีแรกคือภาษีธุรกิจเฉพาะ
กรมสรรพากรถือว่าการขายอสังหาริมทรัพย์ภายใน 5 ปีนับแต่วันที่ได้มา เป็นการขายเพื่อการค้าหรือหากำไร บุคคลธรรมดาจึงต้องเสียภาษีธุรกิจเฉพาะ 3.3% ของราคาขายหรือราคาประเมิน แล้วแต่อย่างใดสูงกว่าเมื่อเสียภาษีธุรกิจเฉพาะแล้ว ไม่ต้องเสียอากรแสตมป์ 0.5%
งานซื้อมาแบ่งขายแทบทุกโครงการขายจบภายใน 5 ปี ภาษีตัวนี้จึงต้องอยู่ในตารางต้นทุนตั้งแต่วันแรก ยังไม่รวมภาษีเงินได้หัก ณ ที่จ่ายและค่าธรรมเนียมโอน ดูรายละเอียดที่ ค่าโอนที่ดินคิดยังไง
ถ้าเก็บถนนไว้เป็นชื่อคุณโดยไม่จดภาระจำยอม ผู้ซื้อจะได้แปลงที่ไม่มีสิทธิในทางออก ธนาคารอาจไม่ปล่อยสินเชื่อ และวันหนึ่งที่คุณขายแปลงถนน ผู้ซื้อทุกแปลงจะเดือดร้อน วางแผนจดภาระจำยอมทางเดินให้ทุกแปลงตั้งแต่ก่อนขายแปลงแรก
5 ขั้นก่อนซื้อที่ดินมาแบ่งขาย
- 1เช็กราคาขายแปลงเล็กในทำเลดูราคาที่ขายได้จริงของแปลงขนาดใกล้กัน ไม่ใช่ราคาประกาศ
- 2วางผังแบ่งแปลงคร่าว ๆถนนกว้างเท่าไร ได้กี่แปลง เหลือเศษกี่ตารางวา ผังนี้บอกพื้นที่ขายได้จริง
- 3ประเมินงานถมและสาธารณูปโภคที่ต่ำต้องถมเท่าไร ไฟฟ้าและประปาอยู่ห่างแค่ไหน ขอราคาผู้รับเหมาจริงก่อนตัดสินใจ
- 4เช็กผังเมืองและทางเข้าออกสีผังเมืองอนุญาตการใช้ที่ดินที่ผู้ซื้อต้องการไหม และแปลงแม่ติดทางสาธารณะจริงหรือไม่
- 5คิดภาษีและเวลาขายใส่ภาษีธุรกิจเฉพาะ ค่าโอน และดอกเบี้ยเงินทุนระหว่างรอขายให้ครบ
อ่านต่อ ค่าถมที่ดิน · ที่ดินติดถนนจริงไหม · วิเคราะห์ที่ดินก่อนทำโครงการ
สรุป — คุ้มเมื่อไร?
ซื้อมาแบ่งขายคุ้มเมื่อราคาขายแปลงเล็กในทำเลนั้นสูงกว่า ต้นทุนต่อตารางวาที่ขายได้จริง บวกภาษีมากพอให้เหลือกำไรหลังเวลาที่ต้องรอขาย ไม่ใช่แค่สูงกว่าราคาซื้อ
- ✓คิดต้นทุนต่อตารางวาที่ขายได้จริง หลังหักถนนและเศษแปลง
- ✓นับภาษีธุรกิจเฉพาะ 3.3% ถ้าจะขายภายใน 5 ปี
- ✓จำนวนแปลงรวมไม่ถึง 10 (นับรวมการแบ่งเพิ่มภายใน 3 ปี) หรือพร้อมขออนุญาตจัดสรร
- ✓ทุกแปลงมีทางออกที่จดภาระจำยอมหรือติดทางสาธารณะ
คำถามที่พบบ่อย (FAQ)
แหล่งข้อมูลที่เกี่ยวข้อง
- พระราชบัญญัติการจัดสรรที่ดิน พ.ศ. 2543 มาตรา 4 (นิยาม "การจัดสรรที่ดิน") — legardy.com/thai-law/land-allocation/land-allocation1-6
- กรมสรรพากร — ภาษีธุรกิจเฉพาะ การขายอสังหาริมทรัพย์ภายใน 5 ปี — www.rd.go.th/3555.html
- กรมที่ดิน — ค่าธรรมเนียมการจดทะเบียนสิทธิและนิติกรรม — www.dol.go.th
⚠ ข้อควรระวัง: ตัวเลขในตัวอย่างเป็นสมมติฐานเพื่อแสดงวิธีคิดเท่านั้น ไม่ใช่คำแนะนำการลงทุน ภาษีและค่าธรรมเนียมจริงขึ้นกับราคาประเมิน ระยะเวลาถือครอง และสถานะผู้ขาย ปรึกษาสำนักงานที่ดิน กรมสรรพากร และนักกฎหมายก่อนลงทุน